26年第3四半期全国マンション/「市場総戸数」4期連続減少/首都圏「流通」は5万戸台に回復/東京カンテイ
-
2026.11.16
- ツイート
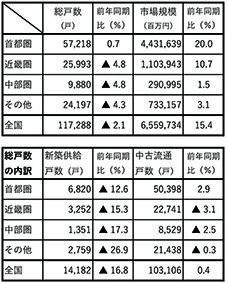
東京カンテイは26年第3四半期(7~9月)の全国マンション市場動向をまとめた。それによると、市場全体の総戸数(新築供給戸数、中古流通戸数の合計)は前年同期比2・1%減少し11万7288戸と、4期連続でマイナスとなった。
新築供給戸数は1万4182戸(前年同期比16・8%減)で2期ぶりに減少した。四半期ベースで底打ちの様相を強めつつあったが、今回は8期ぶりに1・5万戸を割った。これはコロナ禍当初の緊急事態宣言(20年第2四半期、9278戸)後で最も低い水準となる。すべての圏域で2ケタ減を示すなど、新築供給の減少は全国的なものとなっている。
一方、中古流通戸数は10万3106戸(同0・4%増)と7期ぶりに増加。四半期ベースで23年の第1四半期から10万戸の大台を維持し続けている。首都圏は9期ぶりに増加し5万戸台へ回復。主に東京23区での増加が圏域平均を押し上げた。それ以外の圏域は引き続きマイナスだった。
同期間の新築・中古マンションの市場規模(1戸平均価格×戸数で算出)は、前年同期比15・4%増の6兆5597億と22期連続で増加した。
内訳は、新築マンションは1兆1975億円(前年同期比4・3%減)と3期ぶりに縮小した。圏域別では、首都圏(8期ぶりに)とその他(=地方圏、2期ぶりに)がマイナスだったのに対し、中部圏は6期ぶりに増加、近畿圏は5期連続で増加した。近畿圏は供給戸数がさほど増えているわけではないが、物件価格水準が押し上がっているために市場規模が徐々に拡大する様相。
中古マンションは、5兆3621億円(同20・9%上昇)と20期連続で増加した。四半期ベースでは初めて5兆円の大台に乗せた。
価格高騰が著しい首都圏は同27・6%増、近畿圏は同10・1%増、地方圏も同8・1%増と高い水準で拡大ペースを維持。中部圏は同0・1%増とほぼ横ばいだった。
首都圏・近畿圏中古坪単価/「築5年以内」で下落
■首都圏
圏域別の1坪単価(前期比ベース)は、首都圏新築マンションは505・7万円(前期比5・1%上昇)と2期ぶりに上昇した。25年後半から500万円前後と高水準が継続している。
今期は、東京、神奈川で価格が上昇。特に都心部の大規模タワー物件から2千万円以上のプレミアム住戸も多く供給されたことも影響した。
中古マンションは356・7万円(同4・0%上昇)と10期連続で上昇した。「築5年以内」だけ16期ぶりにマイナス。ほかの築年帯は堅調を維持するも上昇率自体は概ね縮小している。
■近畿圏
近畿圏新築マンションは378・9万円(前期比10・8%上昇)と2期連続で上昇し、直近の最高値を上回った。大阪市中心部の大規模タワーの高層階から1千万円以上のプレミアム住戸が増えたことや、大手デベロッパーの供給シェアが引き続き拡大したことが一因として挙げられる。
中古マンションは170・9万円(同2・5%上昇)と11期連続で上昇した。各築年数別では、全体的にプラスだが、「築5年以内」だけ4年ぶりに下落するなど、現水準の上値が重くなっている。
■中部圏
中部圏の新築マンションは263・4万円(同0・3%下落)と小幅ながらも2期連続で下落した。名古屋市中心部のタワー物件から500万円超の供給増加、大手デベロッパーのシェアが拡大したが価格水準の押し上げに寄与しなかった。
中古マンションは111・1万円(同1・2%上昇)と3期連続で上昇した。
新築供給戸数は1万4182戸(前年同期比16・8%減)で2期ぶりに減少した。四半期ベースで底打ちの様相を強めつつあったが、今回は8期ぶりに1・5万戸を割った。これはコロナ禍当初の緊急事態宣言(20年第2四半期、9278戸)後で最も低い水準となる。すべての圏域で2ケタ減を示すなど、新築供給の減少は全国的なものとなっている。
一方、中古流通戸数は10万3106戸(同0・4%増)と7期ぶりに増加。四半期ベースで23年の第1四半期から10万戸の大台を維持し続けている。首都圏は9期ぶりに増加し5万戸台へ回復。主に東京23区での増加が圏域平均を押し上げた。それ以外の圏域は引き続きマイナスだった。
同期間の新築・中古マンションの市場規模(1戸平均価格×戸数で算出)は、前年同期比15・4%増の6兆5597億と22期連続で増加した。
内訳は、新築マンションは1兆1975億円(前年同期比4・3%減)と3期ぶりに縮小した。圏域別では、首都圏(8期ぶりに)とその他(=地方圏、2期ぶりに)がマイナスだったのに対し、中部圏は6期ぶりに増加、近畿圏は5期連続で増加した。近畿圏は供給戸数がさほど増えているわけではないが、物件価格水準が押し上がっているために市場規模が徐々に拡大する様相。
中古マンションは、5兆3621億円(同20・9%上昇)と20期連続で増加した。四半期ベースでは初めて5兆円の大台に乗せた。
価格高騰が著しい首都圏は同27・6%増、近畿圏は同10・1%増、地方圏も同8・1%増と高い水準で拡大ペースを維持。中部圏は同0・1%増とほぼ横ばいだった。
首都圏・近畿圏中古坪単価/「築5年以内」で下落
■首都圏
圏域別の1坪単価(前期比ベース)は、首都圏新築マンションは505・7万円(前期比5・1%上昇)と2期ぶりに上昇した。25年後半から500万円前後と高水準が継続している。
今期は、東京、神奈川で価格が上昇。特に都心部の大規模タワー物件から2千万円以上のプレミアム住戸も多く供給されたことも影響した。
中古マンションは356・7万円(同4・0%上昇)と10期連続で上昇した。「築5年以内」だけ16期ぶりにマイナス。ほかの築年帯は堅調を維持するも上昇率自体は概ね縮小している。
■近畿圏
近畿圏新築マンションは378・9万円(前期比10・8%上昇)と2期連続で上昇し、直近の最高値を上回った。大阪市中心部の大規模タワーの高層階から1千万円以上のプレミアム住戸が増えたことや、大手デベロッパーの供給シェアが引き続き拡大したことが一因として挙げられる。
中古マンションは170・9万円(同2・5%上昇)と11期連続で上昇した。各築年数別では、全体的にプラスだが、「築5年以内」だけ4年ぶりに下落するなど、現水準の上値が重くなっている。
■中部圏
中部圏の新築マンションは263・4万円(同0・3%下落)と小幅ながらも2期連続で下落した。名古屋市中心部のタワー物件から500万円超の供給増加、大手デベロッパーのシェアが拡大したが価格水準の押し上げに寄与しなかった。
中古マンションは111・1万円(同1・2%上昇)と3期連続で上昇した。
26年第3四半期全国マンション市場。上は総戸数と市場規模。下は総戸数の内訳(新築、中古)。▲はマイナス(表は東京カンテイのデータを基に弊紙作成)