第3四半期リテール市場プライムエリア/賃料、渋谷が新宿抜く/需給ひっ迫傾向は継続、契約面積は57%減/CBRE
-
2026.11.09
- ツイート
シービーアールイー(CBRE)は、「ジャパンリテールマーケットビュー2026年第3四半期」をまとめた。
今期の全国プライムエリアの出店・契約面積は、前期比57・1%減の1182坪。面積が最も大きかった業態はリユースで、複数のリテーラーが天神で出店を決めた。次に大きかったのはファッション。大手アパレルがリブランディングを目的に東京で旗艦店の出店を決めた。
今期確認された申し込み・内定事例では、アジア発のファッションやキャラクターグッズのリテーラーが積極的な出店姿勢をみせた。追加出店の軸足を米国から日本へ移しているところもあった。
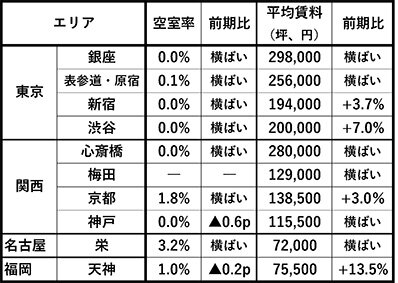
エリア別では、東京4エリアの空室率はいずれも横ばい。賃料は銀座と表参道・原宿が横ばいで過去最高を維持した。
新宿はモア2番街周辺と新宿駅南口付近の賃料上昇を主因に前期比プラスで推移した。セカンダリーエリアで出店の動きが活発化し賃料目線が上昇傾向にある。
渋谷は7期連続で過去最高を更新し、新宿の賃料を調査開始以来初めて超えた。相場を超える賃料での申し込み事例が散見。キャラクターグッズやアパレル、コスメなどの若者をターゲットとする業態で申し込み賃料の上昇が目立った。
神戸市、空室率/初めて0・0%
関西は、心斎橋と京都の空室率は横ばいで、神戸は21年第1四半期の調査開始以来初めて0・0%となった。
賃料は心斎橋が横ばいで過去最高を維持した。
京都は前期比プラスで過去最高を更新。四条通りで追加出店を希望するリテーラーが相場よりも高い賃料で申し込んだ事例が影響、加えて四条大橋付近の募集区画でも従前を大きく上回る賃料で内定した。おう盛なインバウンド消費によって物販の出店ニーズが増加し、リテーラーの賃料目線が上昇していることが背景にある。
名古屋の栄は、空室率と賃料は横ばい。今年発生した大型空室区画のリーシングは順調なことから、来期以降に空室率が0・0%に戻る見込み。
福岡の天神は空室率が低下。賃料は2ケタ上昇で過去最高値を更新した。上昇をけん引したのはアパレルやリユース、スポーツ、キャラクターグッズなど多様だった。
今期の全国プライムエリアの出店・契約面積は、前期比57・1%減の1182坪。面積が最も大きかった業態はリユースで、複数のリテーラーが天神で出店を決めた。次に大きかったのはファッション。大手アパレルがリブランディングを目的に東京で旗艦店の出店を決めた。
今期確認された申し込み・内定事例では、アジア発のファッションやキャラクターグッズのリテーラーが積極的な出店姿勢をみせた。追加出店の軸足を米国から日本へ移しているところもあった。
エリア別では、東京4エリアの空室率はいずれも横ばい。賃料は銀座と表参道・原宿が横ばいで過去最高を維持した。
新宿はモア2番街周辺と新宿駅南口付近の賃料上昇を主因に前期比プラスで推移した。セカンダリーエリアで出店の動きが活発化し賃料目線が上昇傾向にある。
渋谷は7期連続で過去最高を更新し、新宿の賃料を調査開始以来初めて超えた。相場を超える賃料での申し込み事例が散見。キャラクターグッズやアパレル、コスメなどの若者をターゲットとする業態で申し込み賃料の上昇が目立った。
神戸市、空室率/初めて0・0%
関西は、心斎橋と京都の空室率は横ばいで、神戸は21年第1四半期の調査開始以来初めて0・0%となった。
賃料は心斎橋が横ばいで過去最高を維持した。
京都は前期比プラスで過去最高を更新。四条通りで追加出店を希望するリテーラーが相場よりも高い賃料で申し込んだ事例が影響、加えて四条大橋付近の募集区画でも従前を大きく上回る賃料で内定した。おう盛なインバウンド消費によって物販の出店ニーズが増加し、リテーラーの賃料目線が上昇していることが背景にある。
名古屋の栄は、空室率と賃料は横ばい。今年発生した大型空室区画のリーシングは順調なことから、来期以降に空室率が0・0%に戻る見込み。
福岡の天神は空室率が低下。賃料は2ケタ上昇で過去最高値を更新した。上昇をけん引したのはアパレルやリユース、スポーツ、キャラクターグッズなど多様だった。
26年第3四半期リテール市場。プライムエリア空室率と、整形60坪程度(1階)を想定したハイストリート賃料(CBREの資料を基に弊紙作成)